



Страхование коммерческой недвижимости
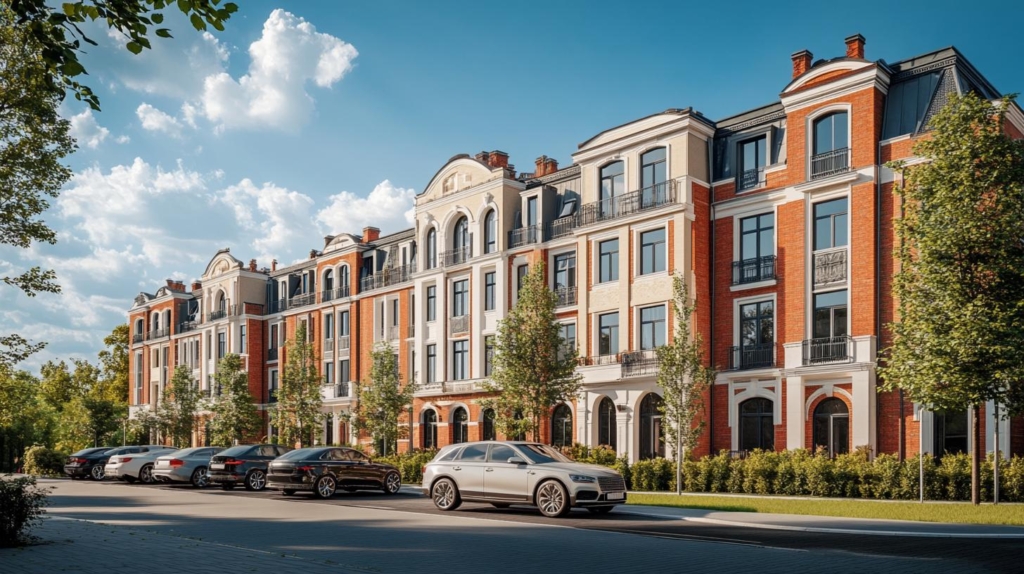
Коммерческая недвижимость является одним из ключевых активов многих компаний. Офис, магазин, склад, производственное помещение или объект, который приносит доход от аренды, имеют значительную стоимость и требуют продуманной защиты.
Повреждение здания, авария инженерных систем, пожар или другое непредвиденное событие может привести к крупным расходам. Дополнительные сложности возникают, если помещение используется арендаторами или находится в залоге.
Страхование коммерческой недвижимости позволяет заранее предусмотреть финансовую защиту от определенных рисков. Условия программы подбираются с учетом назначения объекта, его характеристик, расположения и особенностей эксплуатации.
Сравним Онлайн помогает рассматривать варианты страхования коммерческих объектов и сопоставлять условия подходящих программ.
Какие объекты относятся к коммерческой недвижимости
К коммерческим объектам могут относиться помещения и здания, используемые для предпринимательской деятельности.
Это могут быть офисы, магазины, склады, кафе, производственные площадки, сервисные помещения и другие объекты.
Офисные здания
Офисная недвижимость может включать не только конструктивные элементы здания, но и внутреннюю отделку, инженерные системы и оборудование.
При оформлении необходимо определить, какие составляющие объекта планируется включить в страховую защиту.
Торговые площади
Магазин или торговый павильон обычно содержит отделку, оборудование, витрины и другое имущество.
Кроме самого помещения, компания может рассматривать отдельное страхование находящихся внутри активов.
Складские помещения
Для складов важны характеристики здания и особенности хранения имущества.
Помимо конструктивных элементов, в зависимости от программы может рассматриваться защита оборудования или товарных запасов.
Производственные объекты
Производственная недвижимость может иметь сложную инженерную инфраструктуру.
При выборе страхования необходимо учитывать назначение помещения, характер производства и используемые системы.
Помещения общественного питания
Кафе, рестораны и другие объекты питания отличаются наличием специализированного оборудования, коммуникаций и помещений с различным назначением.
Эти особенности могут учитываться при определении условий страхования.
Объекты сферы услуг
Салоны, медицинские центры, мастерские и другие предприятия сферы услуг также используют коммерческие помещения.
Для них страховая программа подбирается с учетом характера деятельности и особенностей объекта.
Недвижимость, переданная в аренду
Собственник может сдавать помещение другой организации или предпринимателю.
В таком случае важно разграничить ответственность владельца здания и арендатора, а также определить, какие элементы объекта необходимо страховать.
Объект в собственности компании
Если недвижимость принадлежит организации, страховая программа может формироваться с учетом ее полной стоимости и особенностей использования.
Для расчета потребуются актуальные сведения о здании или помещении.
Арендованный объект
Компания может сама использовать помещение на основании договора аренды.
При этом необходимо выяснить, какие риски уже покрывает собственник и какую дополнительную защиту требуется оформить арендатору.
Недвижимость в залоге
Коммерческий объект может использоваться в качестве обеспечения по кредиту.
Если имущество находится в залоге, при страховании необходимо учитывать требования банка или другого залогодержателя.
Что можно включить в страховую защиту
Состав программы определяется договором.
В зависимости от выбранных условий могут страховаться конструктивные элементы, отделка, инженерные системы и другие составляющие недвижимости.
Конструктивные элементы
К ним относятся основные части здания или помещения, от которых зависит его физическая целостность.
При оформлении необходимо определить перечень элементов, которые входят в страховую программу.
Внутренняя отделка
Ремонт и отделочные материалы также могут иметь значительную стоимость.
Для коммерческого помещения это особенно актуально после капитального ремонта или дорогостоящего переоборудования.
Инженерные коммуникации
Система водоснабжения, отопление, электроснабжение и другие коммуникации обеспечивают работу объекта.
Их повреждение может привести к серьезному ущербу и временной остановке деятельности.
Оборудование внутри помещения
Оборудование может относиться к отдельному объекту страхования.
Если его необходимо включить в программу вместе с недвижимостью, соответствующие условия следует определить при оформлении.
Основные страховые риски
Перечень возможных событий зависит от конкретной программы.
В договоре могут предусматриваться пожар, залив, аварии инженерных систем, природные явления и другие риски.
Пожар
Возгорание способно повредить как отдельные помещения, так и значительную часть здания.
При наличии соответствующего риска порядок определения ущерба регулируется условиями страхового договора.
Затопление
Повреждение коммерческого помещения водой может произойти из-за аварии коммуникаций или других обстоятельств.
Важно заранее проверить, какие источники повреждения относятся к предусмотренным договором событиям.
Авария инженерных систем
Разрыв трубы, неисправность отопления или другая авария способна привести к повреждению отделки и имущества.
Возможность страховой защиты зависит от содержания конкретной программы.
Природные воздействия
Для некоторых объектов могут быть актуальны риски, связанные с погодными и природными явлениями.
При выборе программы стоит учитывать расположение здания и особенности местности.
Противоправные действия
Повреждение объекта третьими лицами также может быть предусмотрено в составе страховой защиты.
Конкретный перечень обстоятельств и ограничений указывается в договоре.
Как рассчитывается стоимость страхования
Цена полиса зависит от характеристик недвижимости и выбранного набора рисков.
Могут учитываться стоимость объекта, площадь, назначение, расположение, состояние здания и другие параметры.
Почему похожие здания страхуются по-разному
Даже два помещения одинаковой площади могут иметь различные условия страхования.
На расчет влияют возраст здания, инженерное оснащение, состояние объекта, деятельность арендаторов и другие особенности.
Как определить страховую сумму
Страховая сумма должна соответствовать стоимости объекта и условиям программы.
Для коммерческой недвижимости особенно важно использовать актуальные сведения о стоимости здания или помещения.
Оценка объекта
Для определения стоимости могут использоваться документы на недвижимость и результаты оценки.
Конкретный порядок зависит от требований выбранной страховой программы.
Страхование на полную стоимость
При выборе страховой суммы необходимо учитывать реальные финансовые последствия возможного ущерба.
Недостаточная сумма может не соответствовать стоимости восстановления объекта.
Частичная защита
В некоторых случаях компания рассматривает страхование отдельных частей недвижимости или конкретных рисков.
Такой подход возможен только в рамках условий выбранного продукта.
Если объект сдается арендаторам
Арендатор может использовать помещение для магазина, офиса, склада или другого бизнеса.
При страховании важно учитывать назначение деятельности, поскольку оно может влиять на характер рисков.
Смена арендатора
При изменении арендатора может измениться и характер эксплуатации объекта.
Если новый бизнес связан с другими рисками, стоит проверить, требуется ли корректировка страховой программы.
Несколько арендаторов
Крупный коммерческий объект может одновременно использоваться несколькими компаниями.
В такой ситуации необходимо учитывать фактическое назначение помещений и особенности их эксплуатации.
Коммерческая недвижимость в новом здании
Новое помещение может потребовать отдельной оценки характеристик, инженерных систем и отделки.
При оформлении важно указать актуальные сведения об объекте.
Старый коммерческий фонд
Возраст здания может влиять на его техническое состояние и потенциальные риски.
Поэтому при расчете необходимо предоставлять достоверную информацию о состоянии недвижимости.
Документы для оформления
Для расчета могут потребоваться документы на объект, сведения о площади, назначении и стоимости недвижимости.
Также могут запрашиваться данные об эксплуатации и инженерных системах.
Что нужно сообщить о помещении
Важно указать адрес, назначение, площадь и другие характеристики объекта.
Если помещение сдается в аренду, необходимо учитывать характер деятельности арендатора.
Требования к безопасности
Наличие сигнализации, охраны, систем пожарной безопасности и других средств защиты может учитываться при оценке риска.
Актуальные сведения о безопасности объекта следует указывать при оформлении.
Исключения из покрытия
Не каждое повреждение автоматически является страховым случаем.
В договоре устанавливаются исключения и ограничения, которые необходимо изучить до заключения соглашения.
Если помещение пострадало
При возникновении предусмотренного договором события необходимо зафиксировать последствия и принять меры для предотвращения дальнейшего ущерба.
Далее следует действовать в соответствии с правилами страхования.
Как подтвердить ущерб
Для оценки последствий могут использоваться акты, фотографии, документы на недвижимость, сметы и другие материалы.
Точный перечень зависит от характера происшествия.
Если повреждена отделка
После затопления, пожара или другого события может потребоваться восстановление стен, пола, потолка и иных элементов.
Для подтверждения расходов могут понадобиться документы, связанные с ремонтом.
Если пострадали инженерные системы
При повреждении коммуникаций важно зафиксировать причину и масштаб неисправности.
Документы технических служб могут использоваться для подтверждения обстоятельств происшествия.
Временная остановка работы
Повреждение коммерческого объекта иногда приводит к невозможности продолжать деятельность в обычном режиме.
Вопросы компенсации косвенных потерь требуют отдельного изучения и зависят от конкретных условий страхования.
Как выбрать программу
Перед оформлением необходимо определить, какие объекты и риски являются наиболее значимыми для бизнеса.
Затем можно сопоставить доступные программы по составу защиты, страховой сумме, исключениям и стоимости.
Почему нельзя выбирать только дешевый вариант
Низкая стоимость может быть связана с ограниченным перечнем рисков или меньшей страховой суммой.
Поэтому коммерческую недвижимость стоит оценивать по совокупности условий.
Подбор через Сравним Онлайн
Сравним Онлайн помогает рассматривать предложения по страхованию коммерческой недвижимости и сопоставлять их основные параметры.
При подборе можно учитывать назначение объекта, его характеристики и необходимый объем защиты.
Что проверить перед заключением договора
Перед оформлением следует проверить адрес, площадь, назначение, страховую сумму и перечень включенных объектов.
Отдельное внимание необходимо уделить исключениям и условиям урегулирования.
Если недвижимость реконструировали
Перепланировка, капитальный ремонт или изменение инженерных систем могут существенно изменить характеристики помещения.
После таких работ желательно проверить актуальность сведений, указанных в страховом договоре.
Если увеличилась стоимость объекта
Рыночная или восстановительная стоимость недвижимости может измениться.
При существенной разнице между текущей стоимостью и страховой суммой стоит рассмотреть пересмотр условий программы.
Когда требуется новый расчет
Новый расчет может понадобиться после ремонта, реконструкции, смены назначения помещения или арендатора.
Также пересмотр актуален перед продлением договора.
Защита коммерческого объекта
Коммерческая недвижимость является значимым активом, от которого может зависеть стабильность работы компании и сохранность вложенных средств.
Страхование позволяет заранее предусмотреть финансовую защиту от определенных рисков, связанных с эксплуатацией объекта.
Сравним Онлайн помогает подобрать варианты страхования коммерческой недвижимости, сопоставить условия и выбрать программу с учетом особенностей конкретного помещения или здания.