




ОСАГО
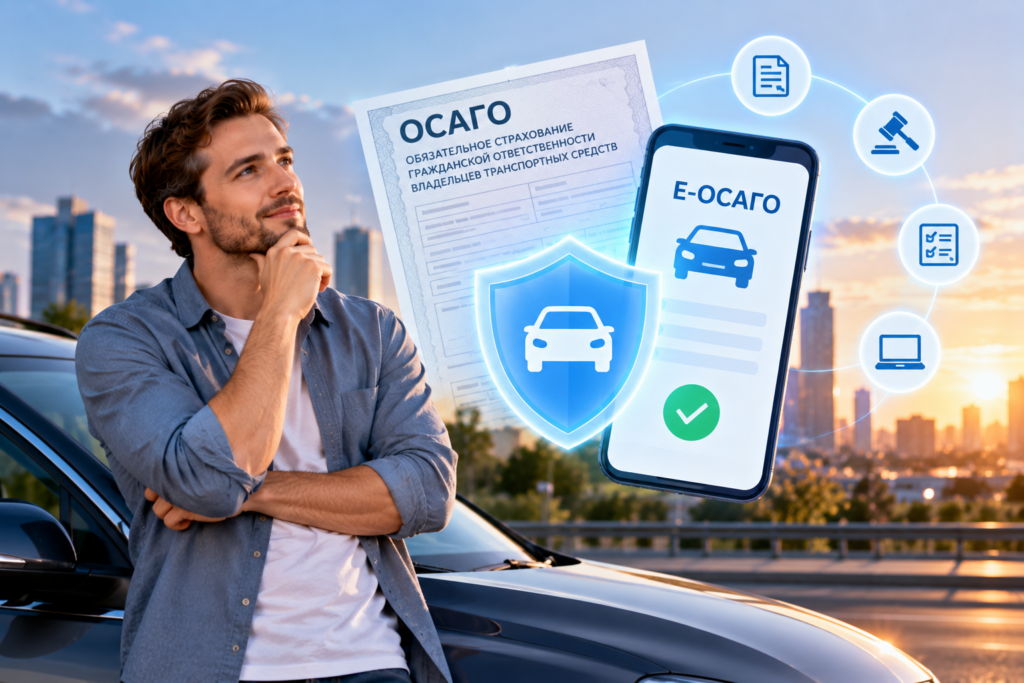
ОСАГО — обязательное страхование гражданской ответственности владельцев транспортных средств. Полис нужен для того, чтобы при аварии пострадавшая сторона могла получить предусмотренное законом возмещение причиненного вреда.
В отличие от добровольного страхования автомобиля, ОСАГО не предназначено для защиты машины самого виновника ДТП. Основной объект страхования здесь — ответственность водителя перед другими участниками дорожного движения.
Для автомобилиста важно не только приобрести действующий полис, но и понимать, какие ситуации он охватывает, от чего зависит цена и что делать при наступлении страхового события.
Какую задачу решает обязательный полис
Во время эксплуатации автомобиля водитель может случайно причинить вред другому человеку или его имуществу. Даже небольшое ДТП способно повлечь расходы на восстановление автомобиля потерпевшего.
ОСАГО позволяет предусмотреть финансовую защиту такой ответственности в пределах установленных законом страховых сумм.
При этом полис не отменяет ответственность самого водителя за обстоятельства происшествия. Он обеспечивает страховое возмещение потерпевшим в предусмотренном порядке.
Чем ОСАГО отличается от КАСКО
Эти виды страхования решают разные задачи.
ОСАГО связано с ответственностью водителя перед третьими лицами. КАСКО, напротив, может защищать собственный автомобиль от предусмотренных договором рисков.
Поэтому наличие ОСАГО не означает, что повреждения автомобиля владельца будут компенсированы при любой аварии.
Если водитель хочет дополнительно защитить собственную машину, ему необходимо рассматривать добровольное страхование с подходящим составом покрытия.
Что влияет на стоимость полиса
Цена ОСАГО рассчитывается с учетом тарифных параметров и установленных коэффициентов.
В зависимости от конкретной ситуации учитываются характеристики транспортного средства, территория преимущественного использования, сведения о водителях и страховая история.
Значение имеют и другие параметры, предусмотренные системой обязательного страхования. Поэтому стоимость полиса определяется индивидуально, а не устанавливается одинаковой для всех владельцев автомобилей.
Роль коэффициента бонус-малус
КБМ связан с историей страхования водителя. Этот показатель учитывает сведения о предыдущем страховании и произошедших страховых случаях.
Для автомобилиста КБМ может существенно влиять на стоимость нового договора. Поэтому при расчете важно использовать актуальные данные.
Если страховая история отражается некорректно, необходимо разобраться с причиной расхождения до оформления полиса.
Кто должен быть указан в договоре
В зависимости от условий страхования договор может предусматривать ограниченный список водителей или возможность управления транспортным средством другими лицами.
Если используется ограниченный вариант, сведения о допущенных водителях должны быть указаны корректно.
Перед оформлением стоит заранее определить, кто фактически будет пользоваться автомобилем. Это особенно важно для семейных машин и корпоративного транспорта.
Можно ли оформить ОСАГО онлайн
Электронный формат позволяет приобрести обязательный полис дистанционно.
Водитель заполняет необходимые сведения, получает расчет стоимости и после завершения процедуры получает электронный страховой документ.
Онлайн-оформление экономит время, однако требует внимательной проверки введенной информации. Ошибки в данных автомобиля или водителей могут потребовать последующего исправления.
Какие сведения понадобятся
Для расчета и оформления необходимо предоставить данные, позволяющие идентифицировать транспортное средство, собственника и водителей.
Часть информации содержится в документах на автомобиль. Также используются сведения о водительском стаже и страховой истории.
Лучше заранее подготовить необходимые документы и внимательно переносить данные в форму оформления.
Почему нельзя указывать недостоверные сведения
Иногда автомобилисты пытаются уменьшить стоимость полиса, изменяя исходные данные при заполнении заявки.
Такой подход может создать проблемы при дальнейшем использовании договора. Страховая информация должна соответствовать фактическим обстоятельствам.
Поэтому при покупке ОСАГО следует указывать достоверные сведения об автомобиле, собственнике и водителях.
Если автомобиль принадлежит организации
ОСАГО оформляется не только для личного транспорта. Обязательная страховка необходима и для автомобилей, которые используются юридическими лицами.
При этом у компании может быть несколько транспортных средств и разные сотрудники, допущенные к управлению.
Для корпоративного автопарка особенно важно контролировать сроки действия договоров и актуальность сведений по каждой машине.
Что дает электронный полис
Электронный формат избавляет автомобилиста от необходимости хранить бумажный документ как единственное подтверждение страхования.
После оформления необходимо сохранить электронную версию полиса и проверить его реквизиты.
Также стоит убедиться, что срок действия соответствует планируемому периоду эксплуатации автомобиля.
Как действовать при ДТП
После аварии в первую очередь необходимо обеспечить безопасность участников происшествия.
Далее следует оформить ДТП в установленном порядке. В зависимости от обстоятельств может применяться европротокол или потребуется участие сотрудников полиции.
Водителю важно сохранить документы и сведения о происшествии, которые понадобятся для дальнейшего обращения за страховым возмещением.
Как потерпевший получает компенсацию
Порядок обращения зависит от обстоятельств аварии и требований законодательства.
В предусмотренных случаях потерпевший может обратиться к своему страховщику по механизму прямого возмещения убытков. В других ситуациях заявление подается страховщику виновника ДТП.
Решение о способе обращения принимается с учетом конкретных обстоятельств происшествия.
Что происходит с собственным автомобилем виновника
Если водитель признан виновным в ДТП, его ОСАГО предназначено для защиты ответственности перед потерпевшими.
Повреждения собственной машины по такому полису обычно не компенсируются. Для защиты автомобиля используются другие страховые инструменты.
Именно поэтому владельцу дорогого или нового транспорта стоит заранее оценить необходимость дополнительного страхового покрытия.
Когда необходимо переоформление
В течение срока действия договора могут измениться сведения, имеющие значение для страхования.
Например, автомобиль может перейти к другому собственнику или измениться информация, связанная с его использованием.
При возникновении таких обстоятельств необходимо своевременно уточнить порядок внесения изменений в договор.
Как избежать перерыва в страховании
ОСАГО действует ограниченный период, поэтому владельцу автомобиля важно контролировать дату окончания полиса.
Продлить страховую защиту можно заранее, не дожидаясь момента, когда предыдущий договор перестанет действовать.
Особенно внимательно за сроками стоит следить компаниям с большим количеством автомобилей, где окончание договоров приходится на разные даты.
Как сравнить предложения по ОСАГО
Стоимость обязательного полиса может отличаться в зависимости от параметров расчета и выбранного страховщика.
Сравнить предложения имеет смысл при одинаковых исходных данных. Тогда можно корректно оценить разницу в стоимости и понять, какое предложение соответствует заданным условиям.
Сравним Онлайн позволяет получить представление о доступных вариантах автострахования и упростить поиск подходящего полиса.
Сравним Онлайн и оформление ОСАГО
Сравним Онлайн — сервис, который помогает автомобилистам ориентироваться в предложениях по обязательному автострахованию.
Пользователь может сравнить доступные варианты, изучить расчет и выбрать подходящее предложение. При этом условия самого страхового договора определяются компанией, которая выступает страховщиком.
Перед покупкой важно проверить все данные и убедиться, что выбранный полис соответствует характеристикам автомобиля и условиям его эксплуатации.