



димо уточнить требования к объекту и его документам. Для некоторых программ важны назначение здания, состояние конструкций и особенности эксплуатации.
Дом для постоянного проживания
Если в доме проживают круглый год, особое значение имеют состояние кровли, фундамента, отопления, водоснабжения и электрики.
При подборе полиса стоит учитывать не только стоимость самого здания, но и возможность включения в защиту внутренней отделки, инженерных систем и другого имущества.
Дача и сезонное жилье
Загородный дом может использоваться только в теплое время года. При таком режиме эксплуатации характеристики объекта и условия страхования могут отличаться от дома постоянного проживания.
Перед заключением договора важно сообщить достоверные сведения о назначении недвижимости и порядке ее использования.
Из чего складывается стоимость дома
Стоимость недвижимости определяется не только ее площадью. На расчет могут влиять материалы строительства, возраст здания, состояние конструкций, расположение, наличие инженерных систем и другие параметры.
Поэтому одинаковые по размеру дома могут иметь совершенно разные условия страхования.
Стены, фундамент и кровля
Основные конструктивные элементы формируют значительную часть стоимости здания. При страховании необходимо определить, какие элементы включаются в договор.
Особое внимание стоит уделить фундаменту, стенам, перекрытиям и кровле, поскольку их повреждение может потребовать дорогостоящего ремонта.
Внутренняя отделка
Отделка может составлять существенную часть вложений владельца. Полы, стены, потолки, двери и другие элементы интерьера могут быть включены в страховую защиту в зависимости от условий программы.
Перед оформлением необходимо уточнить, какие элементы считаются застрахованным имуществом.
Инженерные коммуникации
Система отопления, водоснабжение, канализация и электрика напрямую влияют на комфорт и стоимость эксплуатации дома.
Некоторые программы позволяют предусмотреть защиту инженерного оборудования и коммуникаций от определенных повреждений. Возможность такого покрытия зависит от условий договора.
Что происходит с имуществом внутри дома
Помимо самого здания, владельцу может потребоваться защита мебели, бытовой техники, электроники и других вещей.
Такое имущество обычно рассматривается отдельно от конструктивных элементов дома. Перечень и страховая сумма устанавливаются в соответствии с выбранной программой.
Защита от пожара
Пожар способен за короткое время привести к серьезному повреждению здания. Пострадать могут стены, кровля, отделка, коммуникации и имущество внутри дома.
Если соответствующий риск включен в договор, порядок обращения за страховым возмещением определяется его условиями.
Последствия затопления
Вода может попасть в дом из-за аварии инженерных систем, повреждения труб или других обстоятельств. В результате страдают отделка, напольные покрытия, мебель и техника.
Перед оформлением стоит проверить, какие именно причины затопления предусмотрены выбранной программой.
Повреждение из-за природных явлений
Загородная недвижимость подвергается воздействию окружающей среды. Сильный ветер, осадки и другие природные факторы в определенных случаях могут привести к повреждению конструкций.
Возможность страховой защиты зависит от условий конкретного договора, поэтому перечень природных рисков необходимо изучить заранее.
Противоправные действия
В некоторых программах может предусматриваться защита имущества от определенных противоправных действий третьих лиц.
При выборе необходимо обратить внимание на формулировки договора и обстоятельства, при которых событие признается страховым.
Дополнительные строения на участке
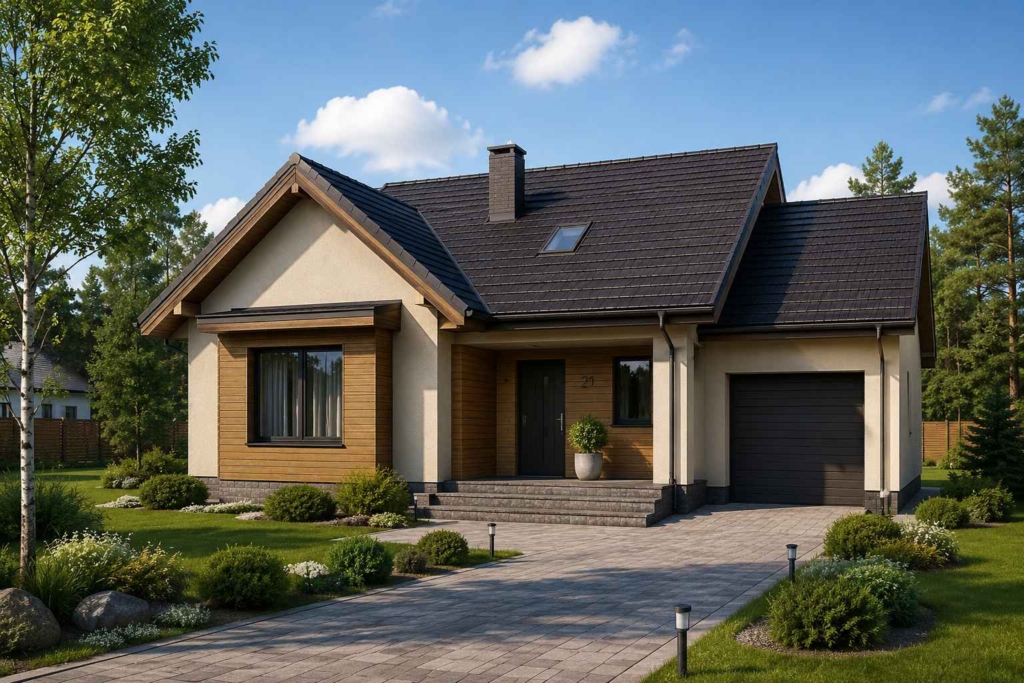
На территории частного дома могут находиться гараж, баня, сарай, мастерская или другие постройки. Они не всегда автоматически включаются в основной полис.
Если владельцу требуется их защита, соответствующие объекты необходимо отдельно указать при оформлении.
Гараж и хозяйственные помещения
Гараж может использоваться не только для хранения автомобиля, но и для размещения инструмента, оборудования или другого имущества.
Условия страхования таких объектов зависят от конкретной программы. Перед заключением договора стоит уточнить, какие строения и имущество можно включить в полис.
Земельный участок
Сам земельный участок и расположенные на нем строения являются разными объектами. Страхование дома не означает автоматическую защиту всей территории.
Если владельцу нужна дополнительная защита отдельных элементов благоустройства, необходимо проверить возможность их включения в программу.
Забор, ворота и элементы благоустройства
На участке могут находиться забор, ворота, дорожки, навесы и другие элементы. Возможность их страхования зависит от условий выбранного предложения.
Перед оформлением полезно определить, какие объекты имеют для владельца наибольшую финансовую ценность.
Как определить страховую сумму
Страховая сумма должна соответствовать стоимости объекта или установленным договором параметрам. Слишком низкая сумма может не учитывать реальные расходы на восстановление.
При определении стоимости дома важно учитывать не только цену земли или рыночную стоимость недвижимости, но и особенности самого здания.
Почему нельзя ориентироваться только на площадь
Два дома одинакового метража могут сильно различаться по стоимости строительства. Материалы, инженерные системы, уровень отделки и конструктивные особенности существенно влияют на итоговую цену.
Поэтому расчет страхования должен учитывать индивидуальные характеристики недвижимости.
Можно ли страховать дом частично
Возможность выбора отдельных объектов или элементов зависит от программы. В некоторых случаях владелец может определить состав имущества, которое требуется защитить.
Перед оформлением стоит заранее определить приоритетные объекты и сопоставить их с условиями доступных вариантов.
Срок действия полиса
Страхование оформляется на определенный период. Дата начала и окончания действия договора должна быть указана в документах.
Перед продлением стоит проверить, не изменились ли характеристики дома, стоимость имущества и условия страховой программы.
Если дом достраивается
Объект незавершенного строительства имеет особенности страхования. На разных этапах работ меняются его характеристики и стоимость.
Если дом еще находится в процессе строительства, необходимо уточнить, допускает ли выбранная программа страхование такого объекта и какие документы потребуются.
После реконструкции или ремонта
Перепланировка, пристройка, замена кровли или масштабный ремонт могут изменить характеристики дома.
После существенных изменений желательно проверить актуальность действующего договора и при необходимости обновить сведения о недвижимости.
Как выбрать подходящую программу
При выборе стоит определить, какие объекты и риски имеют для владельца наибольшее значение. После этого можно сопоставить предложения по составу защиты, страховой сумме и стоимости.
Такой подход помогает не переплачивать за ненужные опции и одновременно не оставлять важные элементы недвижимости без защиты.
Почему цена не должна быть единственным критерием
Недорогой полис может отличаться от других вариантов перечнем рисков, ограничениями и размером страхового покрытия.
Поэтому перед оформлением важно изучить содержание договора и понять, какие финансовые последствия он действительно помогает компенсировать.
Какие документы могут понадобиться
Для расчета могут потребоваться сведения о доме, его характеристиках и собственнике. В зависимости от программы могут запрашиваться документы на недвижимость.
Точный перечень зависит от объекта и выбранных условий страхования.
Что важно сообщить при оформлении
Информация о доме должна быть достоверной. Важно корректно указать назначение недвижимости, характеристики здания и другие сведения, которые запрашиваются при расчете.
Если объект используется не так, как указано в документах, это также может иметь значение для условий договора.
Исключения из страховой защиты
В договоре указываются ситуации, которые не относятся к страховым событиям либо имеют специальные ограничения.
Изучить этот раздел необходимо до оплаты полиса. Он помогает понять, какие обстоятельства находятся за пределами выбранной защиты.
Если дом получил повреждения
После происшествия необходимо зафиксировать состояние недвижимости и действовать в соответствии с условиями договора.
Фотографии, документы и другие подтверждения могут потребоваться для рассмотрения обращения. Самостоятельное устранение серьезных повреждений до фиксации обстоятельств может быть нежелательным.
Как фиксировать ущерб
Способ фиксации зависит от характера происшествия. В некоторых ситуациях необходимы фотографии, акты, справки или документы от соответствующих служб.
Важно сохранить материалы, которые подтверждают причину и последствия повреждения.
Что происходит после обращения
После получения заявления и необходимых документов проводится рассмотрение обстоятельств происшествия в соответствии с условиями договора.
Порядок дальнейших действий зависит от характера события, размера ущерба и положений конкретной программы.
Когда стоит пересмотреть действующий полис
Изменение площади дома, проведение реконструкции, появление новых построек или дорогостоящего оборудования может стать причиной для пересмотра страховой защиты.
Также стоит периодически проверять страховую сумму, чтобы она соответствовала актуальной стоимости имущества.
Онлайн-подбор через Сравним Онлайн
Сравним Онлайн помогает подобрать варианты страхования дома дистанционно. Пользователь указывает параметры недвижимости и выбирает необходимые направления защиты.
После этого можно сопоставить доступные предложения по стоимости и содержанию программы.
Что проверить перед оплатой
Перед заключением договора необходимо убедиться, что правильно указаны адрес и характеристики дома. Также следует проверить страховую сумму, перечень рисков, срок действия и исключения.
Отдельное внимание стоит уделить дополнительным строениям и имуществу, если их планируется включить в защиту.
Страхование дома и имущества владельца
Защита частного дома может включать разные элементы недвижимости и имущества, однако состав покрытия определяется конкретным договором. Чем точнее владелец определит свои потребности, тем проще подобрать подходящую программу.
Сравним Онлайн позволяет рассмотреть варианты страхования дома и сопоставить их условия. Такой подход помогает заранее оценить стоимость защиты и выбрать полис с учетом характеристик недвижимости.